Ouve este podcast gratuitamente na aplicação: Descarrega gratuitamente na App Store
radio.pt
Sleeptimer
Guardar rádio
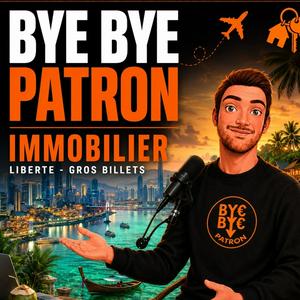
Bye Bye Patron : Investissement immobilier & liberté financière
Byebyepatron - Investissement immobilier
Último episódio
301 episódios
10 000 € d'apport, 1 100 € de cashflow : Alice a quitté son CDI et acheté un lac
18/11/2026 | 1h 3minAlice a 31 ans, elle vit au bord d'un lac de 1,5 hectare dans le Lot-et-Garonne, et elle l'a acheté. 🏞️
Avant ça, il y a six ans d'investissement locatif exécutés proprement. En 2020, à 25 ans, elle achète un immeuble de six appartements à Roubaix : 280 000 € frais de notaire compris, 70 000 € de travaux, 358 000 € de projet global. Apport total, à deux : 10 000 €. Aujourd'hui, 3 000 € de loyers et 1 100 € de cashflow, sans une seule vacance locative en six ans et sans un impayé. 📈
Ensuite elle enchaîne : une résidence principale avec deux chambres louées à des étudiants Erasmus, qui lui rapporte 200 à 300 € par mois au lieu de lui en coûter. Puis un local commercial de 38 m² négocié 30 000 €, transformé en Airbnb avec une balnéo. 2 000 € d'équipement, et la nuitée passe de 60 € dans cette ville à 90-100 € en basse saison et 120 € en haute saison. Rentable dès la première année. 🛁
Puis un triplex acheté 90 000 € à un propriétaire qui a frappé à sa porte pendant qu'elle était dans son bain. 130 000 € tout compris, financé alors qu'elle était au chômage. Deux fois plus cher que le studio, pour à peu près le même cashflow : c'est un des passages les plus utiles de l'épisode.
En 2024, avec 2 000 € de salaire à remplacer, elle quitte son CDI. 🚪
Et on arrive au lac. 1,5 hectare d'eau sur un domaine de 3 hectares, trouvé sur leboncoin, affiché 420 000 € et signé à 368 000 € en SCI, avec deux maisons et deux cabanes flottantes. On parle de ce qu'on regarde avant d'acheter un plan d'eau : d'où vient l'eau, ce que fait le niveau entre l'été et l'hiver, ce que coûte l'entretien réel.
Et surtout du financement, parce que c'est là que ça devient intéressant pour toi. 🏦 Une dizaine de rendez-vous bancaires, deux banques qui acceptent. Un salaire déclaré sous les 20 000 € par an. Et 210 000 € levés en financement participatif sans passer par une plateforme, donc sans commission : un post Instagram, un post LinkedIn, une soirée de présentation à 400 inscrits, 90 000 € réunis avant même la soirée. Alice explique aussi ce que la banque fait de ce prêt participatif, parce qu'il compte dans la capacité d'endettement.
On termine sur la journée type d'une rentière de 31 ans, et sur les 2 à 3 heures par semaine que lui demandent tous ses biens du Nord, gérés à distance. 🎧
🎧 Nouvel épisode chaque mercredi à 7h. Abonne-toi pour ne pas rater le prochain.
⭐ Le podcast t'aide ? Laisse 5 étoiles, ça prend dix secondes.
📍 L'événement Bye Bye Patron près de Strasbourg, à Hoerdt, le 27 mars 2027 : 25 places seulement 👉 www.grosbillets.com/67
☀️ Alicante 2027, du 13 au 17 mai : il reste 10 places sur 32 👉 www.grosbillets.com/alicante
🎬 Les Coulisses de Bye Bye Patron, 19 € par mois : 4 vidéos par mois en écran partagé, mes vrais chiffres, mes outils et mes réponses à tes questions 👉 www.grosbillets.com/coulisses
🤝 Le Club Bye Bye Patron : un coach dédié pour trouver tes prochains biens, premier mois offert et sans engagement, places limitées 👉 www.grosbillets.com/appel-decouverte
🛍️ Black Friday : n'achète aucun programme en ce moment, une grosse remise arrive dans quelques jours.
📸 L'Instagram d'Alice : alice.delvar
👉 Tous mes liens : www.grosbillets.com/liensDe 250 à 596 000 $ par mois : Dubaï, les impôts et le retour à zéro de Julian
11/11/2026 | 1h 28minJulian encaisse 596 000 $ sur le mois d'août 2025. En septembre, une mise à jour Meta fait tomber son business à 140 000 $. Il revend sa voiture pour payer son billet de retour. On refait tout le chemin, chiffres à l'appui.
🚀 Au programme :
• Le porte-à-porte à Lille pour des associations caritatives, entre 10 et 40 € la vente, première vente au bout de trois semaines
• Le premier client signé à 2 500 € payés en dix fois, soit 250 € par mois, rencontré dans une file d'attente
• Le SaaS de gestion de campagnes Meta : 330 000 € de CA en 2023, 1,4 M€ en 2024, 3,7 M€ en 2025, jusqu'à 596 000 $ sur un seul mois
• Le modèle réel derrière ces chiffres : 5 à 7 % du budget publicitaire dépensé par le client, et plus d'1 M$ de commissions reversées aux apporteurs
• 300 000 $ bloqués trois mois sur Stripe, et ce que ça fait à une trésorerie
• Dubaï : 9 % d'impôt sur les bénéfices, mais 21 000 € de coût de vie par mois pour 15 à 20 000 € encaissés, plus 40 000 € d'impôts et d'URSSAF français à sortir d'un coup
• Pourquoi il déconseille Dubaï en dessous d'un certain niveau de revenus, et les destinations qu'il cite à la place
• La sortie d'association, le retour en France, et 40 000 € de revenus signés en deux semaines à partir de vingt messages personnalisés
• Une campagne Meta à 100 € qui ramène 12 prospects qualifiés et trois ventes à 2 500 €
• Ce qu'il a vraiment tiré d'un coach à 3 000 € par mois payé à crédit
Julian a 30 ans et il a déjà fait deux fois le chemin complet : partir de rien, monter très haut, tout reperdre, et recommencer. En 2022 il démissionne d'un poste de téléprospecteur sans un seul client en portefeuille. Quelques mois plus tard il lance avec un associé un SaaS de gestion de campagnes publicitaires Meta, rémunéré entre 5 et 7 % des budgets dépensés par les clients, avec une équipe passée de deux à une quarantaine de personnes.
Puis septembre 2025 arrive. Une mise à jour des règles Meta casse le modèle et le chiffre tombe à 140 000 $ en un mois, pendant que la masse salariale, elle, ne bouge pas. Dans cet épisode on parle chiffres, sans arrondi : la différence entre le chiffre d'affaires qu'on affiche sur les réseaux et ce qui atterrit réellement sur le compte, pourquoi partager 50 % de la marge avec des apporteurs d'affaires devient dangereux, et ce qu'un blocage Stripe fait vraiment à une entreprise qui tourne.
On parle aussi de la reconstruction, et pourquoi il ne construit plus des business mais des systèmes, avec un modèle qu'il compare directement à l'immobilier locatif : le temps et l'énergie que tu mets face à l'argent que tu récoltes.
🎧 Nouvel épisode chaque mercredi à 7h. Abonne-toi pour ne pas rater le prochain.
⭐ Le podcast t'aide ? Laisse 5 étoiles, ça prend dix secondes.
📍 L'événement Bye Bye Patron près de Strasbourg, à Hoerdt, le 27 mars 2027 : 25 places seulement 👉 www.grosbillets.com/67
☀️ Alicante 2027, du 13 au 17 mai : il reste 10 places sur 32 👉 www.grosbillets.com/alicante
🎬 Les Coulisses de Bye Bye Patron, 19 € par mois : la dernière vidéo montre comment j'ai fait fondre l'imposition sur la plus-value du bien que je viens de vendre 👉 www.grosbillets.com/coulisses
🤝 Le Club Bye Bye Patron : un coach dédié pour trouver tes prochains biens, premier mois offert et sans engagement, places limitées 👉 www.grosbillets.com/appel-decouverte
🛍️ Black Friday : n'achète aucun programme en ce moment, une grosse remise arrive dans quelques jours.
👉 L'Instagram de Julian : the.great.julian
👉 Tous mes liens : www.grosbillets.com/liensThe Art of Spending Money : les 15 niveaux d'indépendance financière (je suis au 12e)
04/11/2026 | 1h 44minJ'ai lu The Art of Spending Money de Morgan Housel, et j'en tire les 15 niveaux d'indépendance financière (je suis au 12e) et ce que le livre change pour un investisseur immobilier.
Gagner de l'argent, l'investir et le dépenser sont trois compétences différentes. On parle toutes les semaines des deux premières. Cette fois, on s'attaque à la troisième, chapitre par chapitre, avec mes propres arbitrages.
🚀 Au programme :
• En ouverture : la vente de mon premier appartement acheté en France, 4 ventes en cours (moins de 20 % du parc) et pourquoi 7 à 8 ans de détention est un bon moment pour arbitrer
• Pourquoi 2020-2021 n'avait rien de simple pour un investisseur, quoi qu'en disent certains youtubeurs
• On n'achète pas des objets : on achète de l'attention, du respect ou une réparation du passé
• Le test de l'île, appliqué aux dépenses et à l'investissement : pourquoi un parc rentable n'a rien d'instagrammable, et comment j'ai acheté jusqu'à 1 million d'euros d'immobilier en une année
• Riche contre fortuné : les Vanderbilt, Chuck Feeney, et pourquoi la richesse se mesure au patrimoine, pas au salaire
• Le regret comme meilleure mesure du risque, et pourquoi beaucoup d'investisseurs ont déjà « assez » sans le savoir
• Les 15 niveaux d'indépendance financière, de la dépendance totale au contrôle complet de ton temps
• Ce que je paye sans hésiter, ce que j'ai coupé, et la voiture électrique qui m'économiserait 500 € par mois que je refuse quand même
• Petites dépenses contre gros sujets : les 250 000 $ de café latte et tout ce qui dépasse 20 000 €
⏱️ Sommaire :
00:00 Intro et vente du premier appartement
04:56 Le live du 8 novembre, les taux, 2020-2021
08:09 Alicante 2027 avec Jonathan
19:09 Le livre de Morgan Housel
26:27 Tout comportement a du sens
32:22 L'argent, outil ou règle de statut
41:45 Ce que tu ne vois pas chez les autres
52:57 Riche ou fortuné
56:19 Utility vs status, appliqué à l'immobilier
1:01:57 Risque et regret
1:06:10 FOMO et entourage
1:10:03 Les 15 niveaux d'indépendance financière
1:17:15 Dette sociale et vrai prix d'un objet
1:22:36 Trouver ses dépenses par élimination
1:31:34 Tableurs contre émotions
1:35:15 Petites dépenses, gros sujets
1:41:23 Le livre en 6 idées
🎧 Un nouvel épisode chaque mercredi. Abonne-toi pour ne pas rater le prochain.
⭐ Le podcast t'aide ? Laisse 5 étoiles, ça prend dix secondes.
Bonne écoute !
📅 Live gratuit avec Michel, « Pourquoi personne ne nous apprend à devenir riche ? », dimanche 8 novembre à 20h30 : www.grosbillets.com/live
🌞 Alicante 2027 avec Jonathan, du 13 au 17 mai, 990 € tout compris hors transport : www.grosbillets.com/alicante
📍 Strasbourg, samedi 7 novembre, dernières places : www.grosbillets.com/67
📞 Pour parler de ton patrimoine et de tes arbitrages : www.grosbillets.com/appel-decouverte ou info@byebyepatron.net
👉 Tous mes liens : www.grosbillets.com/liens20 000 € d'apport pour racheter une entreprise : le plan de financement de Joëlle, ex-infirmière
28/10/2026 | 57minCette semaine, on sort un peu de l'immobilier pour aller voir un actif que beaucoup d'entre vous regardent du coin de l'œil sans oser y aller : la reprise d'entreprise. 💼
Mon invitée s'appelle Joëlle, elle a 31 ans et elle vit en Bretagne. Elle a passé huit ans comme infirmière, dont quatre en libéral à cinq ou six mille euros par mois, ce qui lui a permis d'acheter deux immeubles de rapport et d'en restructurer un en six logements. Et puis elle a découvert la reprise, avec un argument qui parle immédiatement à un investisseur immobilier : la dette se lève sur sept ans, pas sur vingt. 🏦
Sa première opération, une fabrication de portails en aluminium sur mesure avec cinq salariés, a capoté à deux semaines du closing parce qu'elle achetait les murs en même temps que la société. Elle avait déjà démissionné. Aujourd'hui, elle est intermédiaire en cession d'entreprise et elle accompagne des repreneurs.
Dans cet épisode, on démonte la mécanique complète : combien d'apport il faut réellement (20 000 € pour commencer, 20 à 30 % du prix pour la banque), comment le crédit bancaire est plafonné par la capacité d'autofinancement, pourquoi les banques ne retiennent que 70 à 80 % de cette CAF, ce que couvre la garantie BPI (60 %), ce qui reste en caution personnelle, et comment aller chercher le complément avec du crédit vendeur, des prêts d'honneur, des business angels ou un club deal. 📊
On parle aussi du crédit vendeur qu'elle négocie systématiquement entre 20 et 30 % sur cinq à sept ans, de l'earn out qui conditionne une partie du prix au renouvellement d'un contrat cadre, de la garantie d'actif et de passif qui vous protège du passé de la boîte, et du calendrier réel d'une opération : douze mois en moyenne, six à neuf mois une fois la cible identifiée.
Et parce que les chiffres ronds circulent beaucoup en ce moment : sur les 700 000 entreprises de boomers censées arriver sur le marché, Joëlle estime qu'on sera plutôt autour de 40 000 par an réellement vendables. Le reste, ce sont des boîtes sans process, trop chères, ou qui tournent entièrement autour de leur dirigeant. 🎯
Au programme également : quelle taille de cible viser selon votre profil (5 salariés minimum, 250 000 € de chiffre d'affaires minimum, et 1 à 2 millions de valorisation si vous avez déjà managé), pourquoi les petites boîtes sont plus risquées que les grosses, les secteurs qu'elle travaille et ceux qu'elle refuse, et le dossier où 100 000 € manquaient sur les fiches de paye, ce qui a fait sauter 700 000 € du prix.
Bonne écoute. 🎧
Les liens cités dans l'épisode :
🎬 Les Coulisses de Bye Bye Patron, mes vrais chiffres et mes opérations en cours, dont le calcul complet de la plus-value et des impôts sur l'appartement que je vends cette semaine : www.grosbillets.com/coulisses
🔴 Le live du dimanche 8 novembre avec mon associé, « Pourquoi personne ne nous apprend à devenir riche ? » : www.grosbillets.com/live
📈 Ma formation « Investir en bourse en 60 minutes chrono », vendue 47 € pendant des années et aujourd'hui gratuite : www.grosbillets.com
Pour retrouver Joëlle Rivoal : Instagram reprise.entreprise (au singulier) et repriseelite.fr
👉 Tous mes liens : www.grosbillets.com/liensAssurance emprunteur : 11 000 à 34 000 € économisés à garanties identiques (3 cas réels)
21/10/2026 | 55min📞 Faire ta simulation chez Réassurez-moi : https://www.reassurez-moi.fr/simulation-assurance-pret-immobilier
Trois emprunteurs, trois dossiers réels : 12 000 €, 34 000 € et 11 000 € économisés sur leur assurance emprunteur, avec des garanties identiques à celles de leur banque. Pourtant, sept emprunteurs sur dix ne changent jamais de contrat.
🛡️ Tanguy fait de l'assurance de prêt immobilier son quotidien depuis quatre ans. On a repris le sujet dans l'ordre et sans jargon : à quoi sert vraiment ce contrat, ce qu'il couvre, ce qu'il coûte, et à quel moment il devient intéressant d'en changer.
🚀 Au programme :
• Le bénéficiaire, c'est la banque : décès, PTIA, ITT, IPT et option dos et psy, expliqués simplement
• La quotité : 100 % par tête, 70/30 ou 50/50, et pourquoi ce choix se fait au départ, puisqu'on ne pourra plus le baisser ensuite
• La loi Lemoine : changer d'assurance à tout moment, dès le premier mois, à condition de garanties équivalentes
• Cotisation variable ou fixe : la règle des huit ans, durée moyenne de détention avant revente
• Les trois cas chiffrés : un couple de cadres à 350 000 € d'emprunt, un couple à 850 000 € qui a changé un mois après la signature, un investisseur seul à 450 000 € qui a attendu six ans
• SCI, SARL, SAS : le changement limité à la date anniversaire avec deux mois de préavis, et la phrase de l'offre de prêt qui peut bloquer un an
• La relation bancaire : quand changer tout de suite, quand réfléchir, et le cas d'une banque qui demande de laisser 10 % de l'encours en dépôt
• Le questionnaire de santé supprimé sous 200 000 € assurés, tous prêts confondus, remboursés avant 60 ans
• L'arrêt de travail : franchise de 90 jours, réductible à 60 ou 30 jours pour les artisans et les libéraux, burn-out compris
• La garantie perte d'emploi, et pourquoi elle vaut rarement son prix
• Ski, hors-piste, moto, plongée, sports de combat : ce qu'il faut déclarer
• Arrêter de fumer depuis deux ans, perdre du poids, changer de métier ou partir vivre au Luxembourg : les changements qui font bouger le tarif
• La transparence : 80 € de frais de courtage par assuré, et les démarches de transfert jusqu'à l'avenant
⭐ Le podcast t'aide ? Laisse 5 étoiles, ça prend dix secondes.
🎧 Bonne écoute.
👉 Tous mes liens : www.grosbillets.com/liens
Mais podcasts de Empreendedorismo
Podcasts em tendência em Empreendedorismo
Sobre Bye Bye Patron : Investissement immobilier & liberté financière
⭐ 4,9/5 sur plus de 800 avis, cumulés en 300 épisodes
🎙️ Investissement immobilier locatif, fiscalité, financement et liberté financière : chaque mercredi à 7h, comment sortir du métro-boulot-dodo et dire bye bye à votre patron.
Moi c'est Thibaut, investisseur immobilier depuis 2011. Après des années en finance d'entreprise, j'ai construit un patrimoine locatif qui me permet aujourd'hui de voyager, d'écrire et de choisir mes projets. Je partage mon parcours, mes échecs et mes succès, sans filtre.
🚀 Au programme, chaque semaine :
• Des parcours d'investisseurs chiffrés : combien ils ont mis, combien ça leur rapporte, comment ils l'ont financé.
• Fiscalité et montages : LMNP, LMP, holding, SCI, et comment arrêter de payer des impôts inutiles.
• Financement : dossier bancaire, courtier, endettement, comment continuer à emprunter quand les banques ferment le robinet et que les 35 % du HCSF sont atteints ?
• Immobilier locatif, colocation, courte durée, immeubles de rapport, marchand de biens.
• Bourse, stock picking, ETF et construction de patrimoine sur le long terme (sans les stratégies de trading).
📞 Me contacter : info@byebyepatron.net | Instagram : @bye_bye_patron | www.grosbillets.com
Sítio Web de podcastOuve Bye Bye Patron : Investissement immobilier & liberté financière, Bitalk e muitos outros podcasts de todo o mundo com a aplicação radio.pt
Obtenha a aplicação gratuita radio.pt
- Guardar rádios e podcasts favoritos
- Transmissão via Wi-Fi ou Bluetooth
- Carplay & Android Audo compatìvel
- E ainda mais funções
 Portugal